Dos proyectos pueden tener el mismo margen estimado y, aun así, exigir estructuras financieras completamente distintas.
En construcción, la rentabilidad no depende únicamente del presupuesto, los costos o la utilidad esperada. También depende del calendario de ejecución, las condiciones contractuales y, sobre todo, de cuándo entra y sale el efectivo.
Esta diferencia es especialmente relevante al comparar obra pública y obra privada.
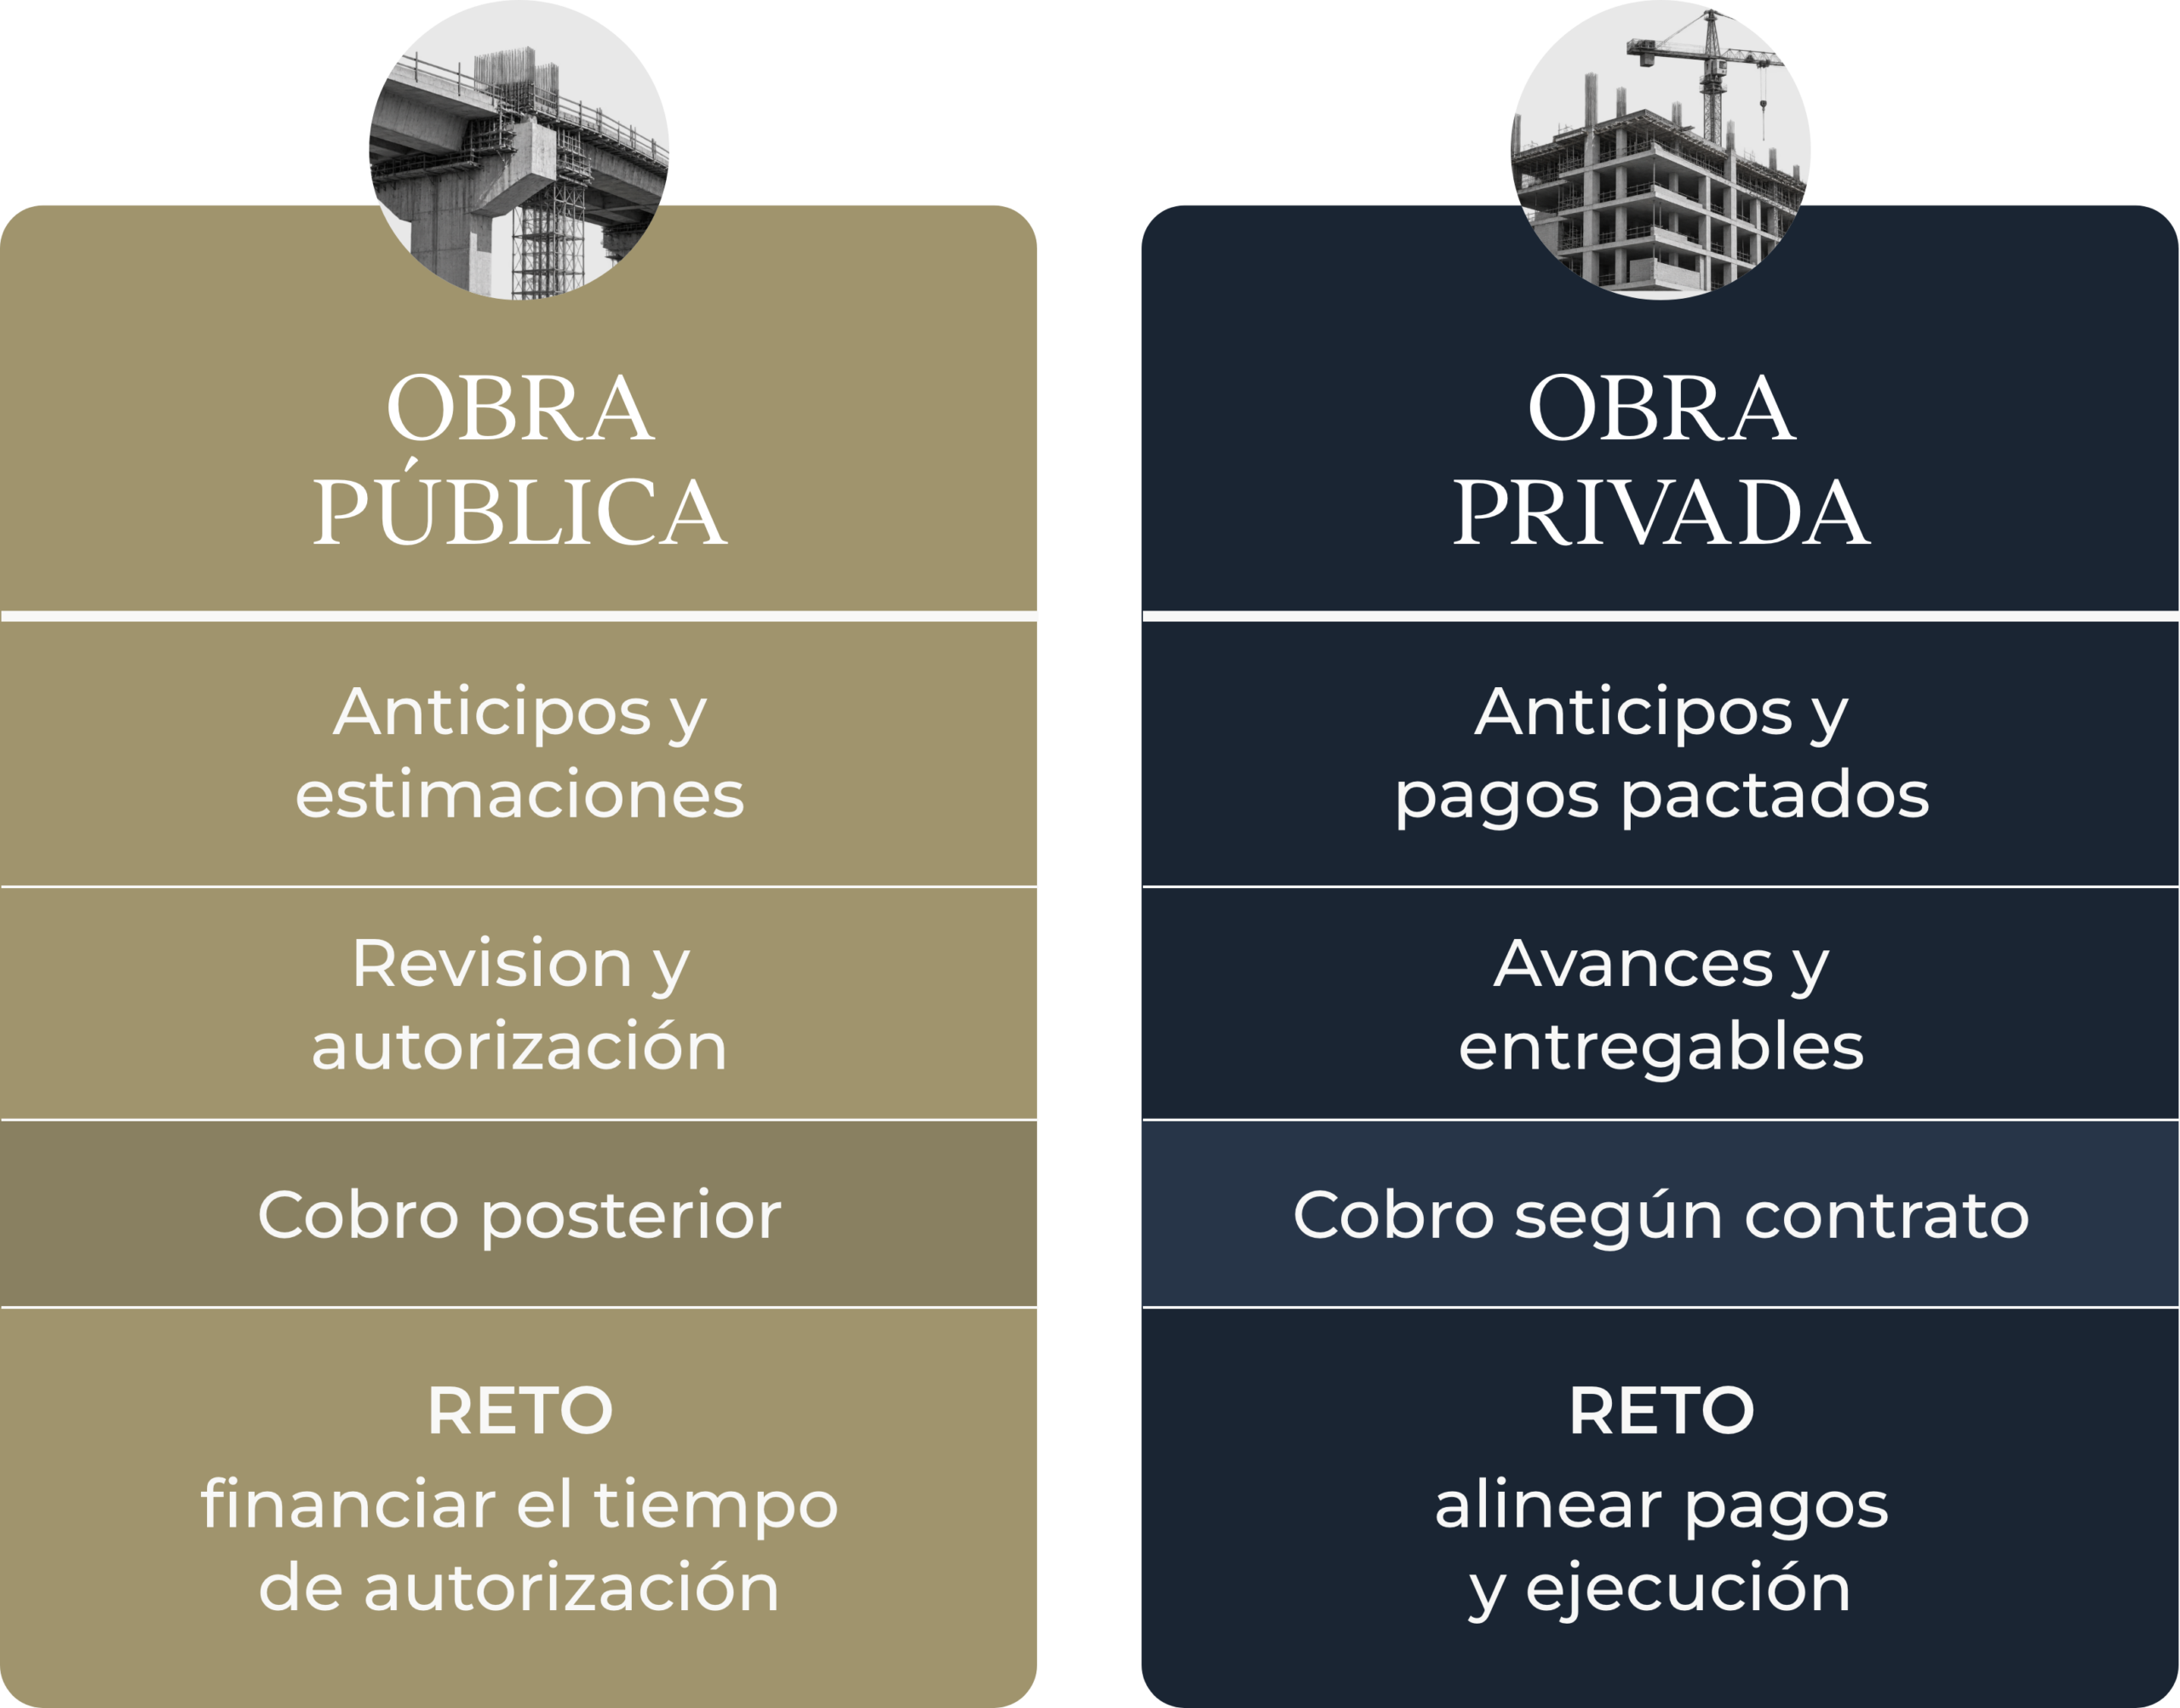
Obra pública: certeza contractual, presión sobre el flujo
En los contratos de obra pública federal existen mecanismos definidos para anticipos, estimaciones, garantías y pagos. Sin embargo, contar con un contrato adjudicado no elimina la necesidad de capital de trabajo.
La Ley de Obras Públicas contempla anticipos que, como regla general, pueden alcanzar hasta 30% de la asignación presupuestaria correspondiente al contrato en el ejercicio. Estos recursos permiten cubrir necesidades iniciales como materiales, maquinaria o instalaciones provisionales.
El reto aparece después.
Las estimaciones deben revisarse y autorizarse antes de convertirse en una entrada real de efectivo. Durante ese periodo, la empresa continúa pagando nómina, proveedores, maquinaria y gastos operativos.
Por ello, el flujo financiero de la obra debe analizarse más allá del monto contratado.
Obra privada: más flexibilidad, mayor dependencia del contrato
En proyectos privados, los esquemas de pago suelen ser más flexibles: anticipos, pagos por avance, hitos de ejecución o entregables.
Esa flexibilidad también implica que la distribución del riesgo depende en gran medida de la negociación contractual.
Un calendario de pagos mal alineado con la ejecución puede obligar al constructor a financiar una parte importante de la obra. A esto se suman variables como cambios de alcance, trabajos extraordinarios, variaciones en los precios de los materiales o retrasos en los desembolsos del cliente.
Por eso, cláusulas de ajuste, autorizaciones de trabajos adicionales y condiciones de pago no son únicamente asuntos legales: también son variables financieras.
Mismo margen, distinta necesidad de capital
Imaginemos dos proyectos de 40 millones de pesos, ambos con un margen operativo esperado de 12%.
En uno, el constructor recibe un anticipo de 30%; en el otro, 10%.
Sobre el papel, ambos proyectos tienen la misma rentabilidad. En la práctica, el segundo obliga a financiar una proporción mayor de los costos iniciales.
Y si la empresa ejecuta varios proyectos al mismo tiempo, esa diferencia puede multiplicarse.
Por eso, antes de aceptar un nuevo contrato, no basta con revisar el margen. También conviene analizar:
• déficit máximo de caja
• calendario real de cobros
• capital de trabajo requerido
• duración del financiamiento
• costo financiero del proyecto
El financiamiento también forma parte del costo de la obra
Una obra que necesita crédito durante varios meses puede terminar generando una utilidad real menor que otra con el mismo margen operativo inicial.
El costo financiero debe incorporarse desde la etapa de planeación, junto con los costos de ejecución.
La pregunta no es únicamente cuánto financiamiento necesita una constructora, sino durante cuánto tiempo, para qué etapa del proyecto y bajo qué estructura.
En ese contexto, herramientas como el crédito simple o revolvente pueden responder a necesidades distintas de ejecución y capital de trabajo.
En Xaver Capital entendemos que cada proyecto tiene un ciclo financiero diferente. Por eso, una estructura de financiamiento adecuada debe partir del flujo real de cada obra y no únicamente del valor del contrato.
Porque ganar una obra es solo el primer paso. Tener la capacidad financiera para ejecutarla también forma parte de la rentabilidad.